Séparer l’argent de l’activité et l’argent personnel : pourquoi et comment
« Je prends dans la caisse quand j’en ai besoin, et je remets quand je peux. » Dans beaucoup de petites activités, cette habitude paraît pratique, et même normale. Elle a pourtant un coût que l’on ne voit pas : on ne sait plus ce que l’activité gagne vraiment, ni ce que l’on se prélève. Cet article explique pourquoi la séparation compte, puis propose une méthode en cinq étapes qui fonctionne avec ou sans compte bancaire professionnel, à partir d’un exemple en FCFA.
Pourquoi le mélange fausse tout
Quand l’argent du ménage et celui de l’activité passent par la même poche, trois choses deviennent impossibles à savoir :
- Combien l’activité gagne. Si des dépenses personnelles sont payées avec la caisse sans être notées, le solde de la caisse ne reflète plus l’activité.
- Combien vous vous payez. Vous ne connaissez plus votre « salaire » réel, donc vous ne pouvez pas juger si l’activité en supporte le niveau.
- Ce que l’activité peut investir ou rembourser. Un crédit, un réapprovisionnement ou une réparation se décident à partir de ce qui reste, pas de ce que l’on croit qu’il reste.
Un manuel de formation à la gestion des micro-entreprises publié par la FAO donne la même consigne : le cahier de caisse doit être tenu séparément de ceux du ménage, car si les comptes sont mélangés, il devient très difficile de calculer le revenu de l’entreprise (FAO, My very own, module 3, date de publication non indiquée sur la page). Le même manuel traite aussi les marchandises prélevées par le ménage comme une valeur à comptabiliser, et non comme un oubli sans importance.
L’Organisation internationale du Travail aboutit à la même distinction dans son cahier de formation GET Ahead (2017). L’exercice 5.2, consacré à la gestion de la trésorerie de l’entreprise, demande d’identifier la différence entre dépenses personnelles et dépenses professionnelles : la nourriture de la famille, les frais scolaires ou médicaux relèvent du foyer, l’achat de matières premières, la main-d’œuvre ou le matériel relèvent de l’entreprise. Le document recommande de garder l’argent de l’entreprise à part, par exemple dans une caisse dédiée, un programme d’épargne ou un compte professionnel (OIT, GET Ahead Participant Workbook, 2017). Ce manuel décrit une méthode de formation, pas une obligation légale.
Un exemple : le mois d’une petite commerçante
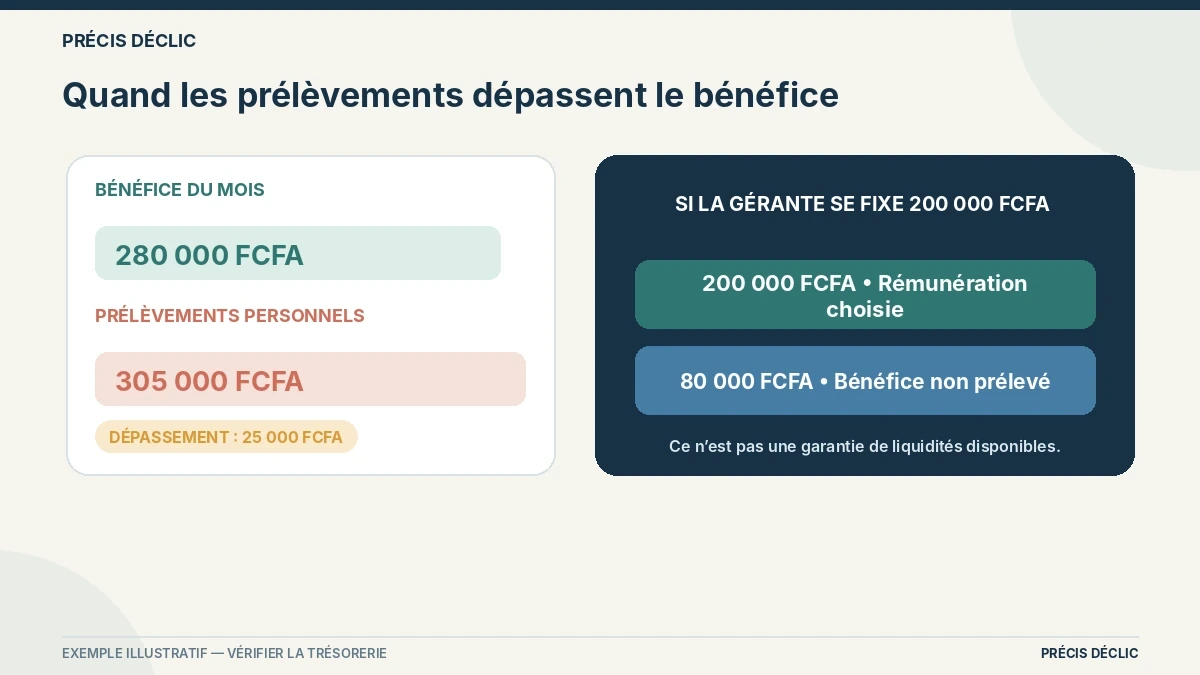
Voici un exemple illustratif (chiffres inventés pour la démonstration). Une commerçante vend des produits de première nécessité depuis un petit local. À la fin du mois, un calcul fait avec ses cahiers montre un bénéfice de 280 000 FCFA avant tout prélèvement personnel.
Pendant le mois, elle a pris dans la caisse, sans les noter :
| Prélèvement | Montant (FCFA) |
|---|---|
| Frais de scolarité d’un enfant | 90 000 |
| Dépenses alimentaires du foyer | 110 000 |
| Marchandises prises pour la maison (au prix d’achat) | 45 000 |
| Aide à un proche | 60 000 |
| Total prélevé | 305 000 |
Elle a donc prélevé 305 000 FCFA alors que l’activité en a dégagé 280 000. Les prélèvements dépassent le bénéfice de 25 000 FCFA (305 000 − 280 000) : toutes choses égales par ailleurs, les ressources nettes de l’activité diminuent d’autant. Où cette baisse apparaît (caisse, stock, dettes envers les fournisseurs) dépend de la situation de l’activité, et seule une vérification des chiffres le dit. Si cela se répète, l’activité s’appauvrit sans que personne ne l’ait décidé. Le problème ne vient pas de la dépense, mais du fait qu’elle n’était pas visible.
Séparer en cinq étapes
1. Fixez une rémunération. Décidez d’un montant que vous vous versez chaque mois, comme un salaire. Pour le choisir, regardez le bénéfice moyen de quelques mois et ne le dépassez pas. Dans notre exemple, la commerçante pourrait choisir 200 000 FCFA. Il resterait alors 80 000 FCFA de bénéfice non prélevé (280 000 − 200 000). Attention : c’est un résultat, pas une garantie de liquidités. L’argent disponible dépend aussi des clients qui n’ont pas encore payé, du stock acheté ou des remboursements de crédit. Ce montant n’est qu’une illustration : le vôtre dépend de vos résultats réels et de vos besoins.
2. Séparez les supports. Si possible, utilisez deux supports distincts : une caisse et une enveloppe pour la famille, deux portefeuilles de paiement mobile, ou un compte pour chaque usage. L’idée est que l’on ne puisse pas payer une dépense personnelle avec le support de l’activité sans que cela se voie. Un compte professionnel n’est pas indispensable pour commencer.
3. Notez chaque prélèvement. Tout ce qui sort de l’activité pour un usage personnel est inscrit à la date du jour, avec le montant et la raison. Pour les marchandises prises à la maison, notez leur coût d’achat.
4. Versez-vous votre rémunération à date fixe. Une fois par semaine ou par mois, transférez le montant prévu vers votre support personnel. Entre deux versements, les dépenses du foyer se paient sur cette somme, pas dans la caisse.
5. Faites le point à la fin du mois. Additionnez les prélèvements notés et comparez-les à la rémunération prévue et au bénéfice du mois. Si vous avez pris plus que prévu, vous le voyez tout de suite et vous pouvez décider quoi corriger.
Les cas qui compliquent la séparation
Les dépenses mixtes. Un abonnement téléphonique ou un transport servent parfois l’activité et la famille. Choisissez une règle simple (par exemple une répartition estimée à l’avance) et appliquez-la toujours de la même façon. Si le téléphone sert pour moitié aux commandes, par exemple, inscrivez la moitié de la facture dans les charges de l’activité et le reste dans vos prélèvements. Cette proportion est une estimation : revoyez-la si l’usage change.
Les mois où le bénéfice est faible. Une rémunération fixe protège le foyer des variations, à condition que l’activité garde une marge de sécurité. Quand le bénéfice du mois descend sous le montant versé, l’écart doit être financé par une réserve de liquidités effectivement disponible, c’est-à-dire de l’argent mis de côté, pas seulement un bénéfice non prélevé. Les 80 000 FCFA non prélevés de l’exemple ne prouvent pas à eux seuls que cette réserve existe : une partie du bénéfice peut être immobilisée dans le stock ou dans des sommes que les clients doivent encore. Si l’écart se répète plusieurs mois de suite, la réserve s’épuise : cherchez alors la cause (marges, charges, ventes) avant de décider d’abaisser la rémunération le temps d’y voir clair.
Les urgences familiales. Elles arrivent. La règle n’interdit pas d’aider un proche : elle demande que l’aide soit notée comme un prélèvement, donc visible, plutôt que prise discrètement dans la caisse.
Les emprunts mélangés. Un crédit pris pour le foyer et un crédit pris pour l’activité n’ont pas la même place dans vos comptes. Notez à quoi sert chaque prêt et de quelle caisse viennent les remboursements.
Le cadre juridique. Selon la forme de l’entreprise et le pays, les règles sur la séparation des patrimoines et sur la rémunération du dirigeant diffèrent. Cet article décrit une méthode de gestion, pas une obligation légale : pour votre situation précise, demandez conseil à un comptable ou à un conseiller local.
Lien avec la rentabilité
Se verser une rémunération fixe change aussi la lecture du résultat. Si votre propre rémunération n’est pas comptée dans les charges, l’activité paraît plus rentable qu’elle ne l’est. C’est la même logique que pour le calcul du seuil de rentabilité, où la rémunération du dirigeant fait partie des charges fixes à couvrir.
Erreurs fréquentes
Attendre d’avoir de grosses ventes pour commencer. La séparation est surtout utile quand les marges sont serrées.
Fixer une rémunération trop élevée. Elle doit rester sous le bénéfice moyen, sinon les ressources de l’activité s’épuisent.
Ne pas tenir compte des mois faibles. Gardez une petite réserve dans l’activité pour les mois où le bénéfice est inférieur à votre rémunération.
Abandonner au premier écart. Le premier mois révèle presque toujours des prélèvements oubliés. C’est le but de l’exercice.
Votre prochaine action
Prenez les trente derniers jours. Listez tout ce que vous avez pris dans la caisse pour un usage personnel, même approximativement, puis comparez le total à votre bénéfice du mois. Fixez ensuite le montant de votre rémunération et le jour de son versement.
Ce qu’il faut retenir
Séparer l’argent de l’activité et l’argent personnel ne demande pas forcément un compte professionnel : il suffit d’une rémunération fixée à l’avance, de supports distincts quand c’est possible et d’un carnet où chaque prélèvement est noté. C’est ce qui permet de savoir ce que l’activité gagne et ce qu’elle peut supporter.
Pour aller plus loin
- FAO, My very own: training manual for micro-enterprise development, module 3, date de publication non indiquée sur la page
- OIT, GET Ahead Participant Workbook, 2017, exercice 5.2