Compte de résultat simplifié : savoir si son activité gagne vraiment de l’argent
Vous vendez toute la semaine, la caisse bouge, les clients reviennent. Pourtant, une question reste sans réponse : à la fin du mois, l’activité a-t-elle gagné de l’argent, ou simplement fait tourner de l’argent ? Le compte de résultat répond à cette question. Il met en face les ventes et tout ce qu’il a fallu dépenser pour les réaliser. Cet article montre comment lire un compte de résultat simplifié, ligne après ligne, sur un exemple en FCFA, et comment en construire un pour votre propre activité.
Ce qu’est un compte de résultat
Le compte de résultat récapitule, pour une période donnée (un mois, un trimestre, un exercice), les produits (ce que l’activité a gagné, d’abord les ventes) et les charges (ce qu’elle a consommé pour fonctionner). La différence est le résultat : un bénéfice s’il est positif, une perte s’il est négatif. C’est la définition donnée par Bpifrance Création, qui rappelle aussi qu’une période précise, l’exercice comptable, sert de cadre au calcul (Bpifrance Création, juin 2025).
Le compte de résultat répond donc à une question : mon activité a-t-elle été rentable sur cette période ? Il ne dit pas combien d’argent il reste en caisse. Pour cela, il faut regarder la trésorerie, qui suit les encaissements et les décaissements réels.
La structure simplifiée, en cinq lignes
Dans sa version pédagogique, un compte de résultat se lit de haut en bas :
| Ligne | Ce qu’elle contient |
|---|---|
| 1. Ventes | Tout ce qui a été vendu sur la période |
| 2. Coût d’achat des marchandises vendues | Ce qu’ont coûté les marchandises que vous avez réellement vendues |
| 3. Marge brute (ligne 1 − ligne 2) | Ce qui reste des ventes pour couvrir le reste |
| 4. Autres charges | Loyer, salaires, électricité, transport, abonnements, etc. |
| 5. Intérêts | Le coût des crédits |
| Résultat (ligne 3 − lignes 4 et 5) | Bénéfice ou perte |
La version complète que décrit Bpifrance est plus détaillée : elle sépare les charges d’exploitation, les charges financières (les intérêts) et les charges exceptionnelles, puis passe par le résultat d’exploitation, le résultat avant impôt et le résultat net. Pour une petite activité, la version simplifiée suffit pour piloter. Elle ne remplace pas les comptes que votre situation vous oblige à tenir.
Un exemple : la boutique d’Awa
Awa tient une boutique à Abidjan (cas d’école du guide FINANCE DÉCLIC). Pour le mois d’octobre :
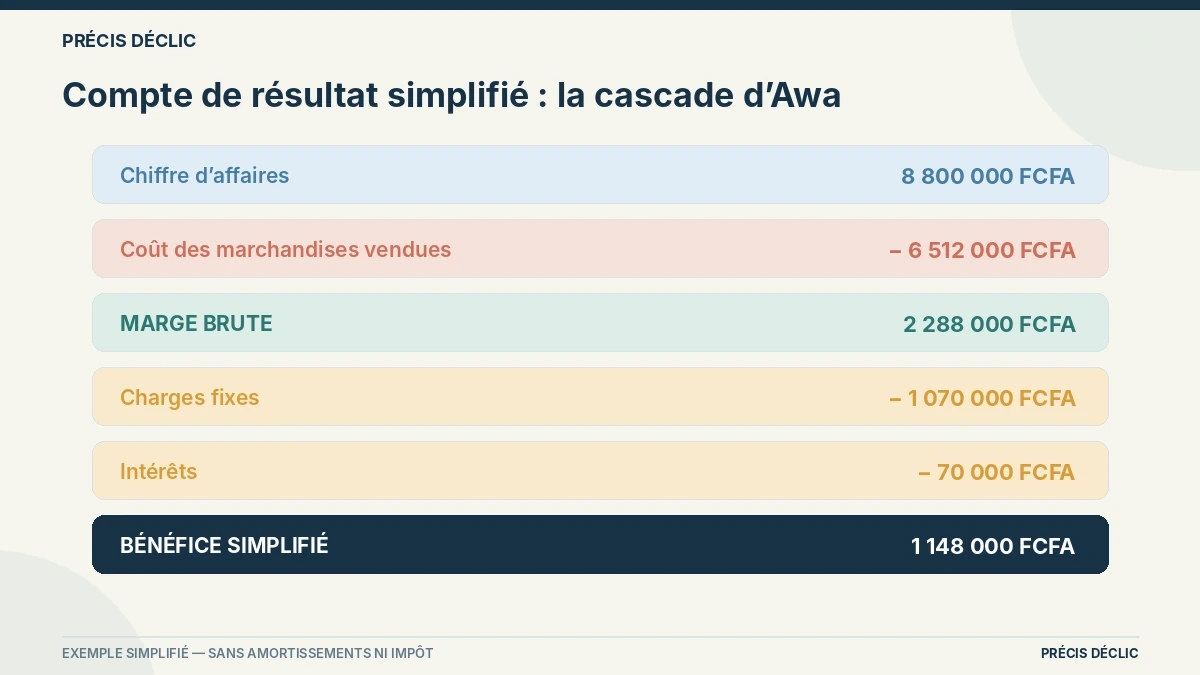
| Ligne | Montant (FCFA) | Part des ventes |
|---|---|---|
| Ventes | 8 800 000 | 100 % |
| Coût d’achat des marchandises vendues | 6 512 000 | 74 % |
| Marge brute | 2 288 000 | 26 % |
| Charges fixes | 1 070 000 | |
| Intérêts | 70 000 | |
| Résultat (bénéfice) | 1 148 000 | environ 13 % |
Les calculs : 8 800 000 − 6 512 000 = 2 288 000 ; 2 288 000 − 1 070 000 − 70 000 = 1 148 000 ; 1 148 000 ÷ 8 800 000 = 13,05 %.
Précision sur ce résultat : il est volontairement simplifié. Il ne tient compte ni des amortissements (l’usure du matériel) ni de l’impôt, et ne prétend pas être le résultat comptable définitif. Intégrer ces éléments le réduirait.
Sur 100 FCFA vendus, la marchandise en coûte 74. Il en reste 26 pour payer les charges. Après les charges fixes et les intérêts, il reste environ 13 FCFA de bénéfice.
Comment lire ce compte
Regardez d’abord la marge brute. C’est la ligne qui dit si votre prix de vente couvre bien votre marchandise. Une marge qui baisse d’un mois à l’autre signale souvent un problème de prix d’achat, de remise ou de perte de marchandise.
Comparez les charges à la marge. Awa dégage 2 288 000 FCFA de marge brute et en consacre 1 140 000 aux charges fixes et aux intérêts. Autrement dit, ses charges absorbent un peu moins de la moitié de sa marge.
Observez le résultat en pourcentage. Un bénéfice de 13 % des ventes permet de comparer des mois différents, même quand les ventes varient. Le montant brut peut tromper : un gros mois de ventes avec des marges faibles peut rapporter moins qu’un mois plus calme.
Quelles décisions tirer de ces chiffres
Un compte de résultat sert aussi à comparer des hypothèses. Avec les chiffres d’Awa, deux calculs rapides montrent où se trouve le levier.
L’effet d’un point de marge. Un point de marge brute vaut 1 % des ventes, soit 88 000 FCFA sur 8 800 000 FCFA. Si une meilleure négociation avec un fournisseur faisait passer la marge de 26 % à 27 %, le résultat passerait de 1 148 000 à 1 236 000 FCFA (environ 14 % des ventes), à ventes et charges inchangées. À l’inverse, une marge de 25 % le ramènerait à 1 060 000 FCFA (environ 12 %). Un seul point de marge pèse ici près de 8 % du bénéfice.
Le poids des charges fixes. Les charges fixes de 1 070 000 FCFA représentent environ 12 % des ventes (1 070 000 ÷ 8 800 000). Si les ventes baissaient, ce poids augmenterait, car ces charges ne baissent pas avec elles.
Comparer deux périodes. Lisez côte à côte, d’un mois à l’autre, deux pourcentages : la marge brute et les charges fixes rapportées aux ventes. Une marge qui recule alors que les charges fixes restent stables explique une baisse du bénéfice mieux que le seul montant. Ces calculs gardent les limites du modèle : le résultat reste simplifié, sans amortissements ni impôt.
Attention enfin à ce que ces calculs ne disent pas. Gagner un point de marge en relevant les prix peut faire baisser les ventes : le calcul suppose des ventes inchangées et ne prévoit pas la réaction des clients. Il sert à mesurer l’enjeu avant de décider, pas à garantir le résultat.
Ce que le compte de résultat ne dit pas
Le compte de résultat ne dit pas combien d’argent est en caisse. Dans l’exemple, le bénéfice est de 1 148 000 FCFA. Si une partie des ventes a été faite à crédit, si Awa a acheté du stock supplémentaire ou si elle a remboursé le capital d’un crédit, sa trésorerie évoluera différemment de son bénéfice. Les deux lectures se complètent : le résultat dit si l’activité gagne de l’argent, la trésorerie dit si vous pouvez payer ce qui doit l’être.
Erreurs fréquentes
Oublier sa propre rémunération. Si vous travaillez dans l’activité, votre travail a un coût. Sans lui, le résultat paraît meilleur qu’il n’est.
Compter le remboursement du capital d’un crédit comme une charge. Seuls les intérêts sont une charge. Le capital remboursé réduit votre dette et sort de la trésorerie, sans figurer dans le calcul du résultat.
Ignorer les charges qui ne sont pas des dépenses du mois. L’usure d’un équipement, par exemple, s’exprime en comptabilité par une dotation aux amortissements. Bpifrance la décrit comme une charge calculée, qui n’est pas une dépense réelle. Elle est souvent oubliée dans les comptes faits « à la caisse ».
Comparer des mois non comparables. Un mois de fêtes et un mois de pluies ne se ressemblent pas. Regardez plusieurs mois, pas un seul.
Mélanger l’argent de l’activité et l’argent personnel. Si les dépenses du foyer passent par la caisse, le calcul n’a plus de sens.
Une limite à garder en tête
Le compte de résultat présenté ici est un outil pédagogique de pilotage. Il ne constitue pas un modèle comptable officiel, applicable à l’identique dans tous les pays de l’espace OHADA. Les règles de présentation, les obligations de tenue des comptes et les seuils dépendent du système comptable applicable à votre entreprise. La structure détaillée décrite par Bpifrance Création relève du cadre français et peut différer des règles que vous appliquez. En cas de doute sur le système dont relève votre activité, demandez-le à votre comptable.
Construire le vôtre en trois étapes
- Choisissez une période, par exemple le mois dernier.
- Reprenez vos chiffres : ventes du mois, coût d’achat des marchandises vendues, puis chaque charge (loyer, salaires, transport, énergie, abonnements, intérêts).
- Calculez marge brute, puis résultat, et exprimez-les en pourcentage des ventes.
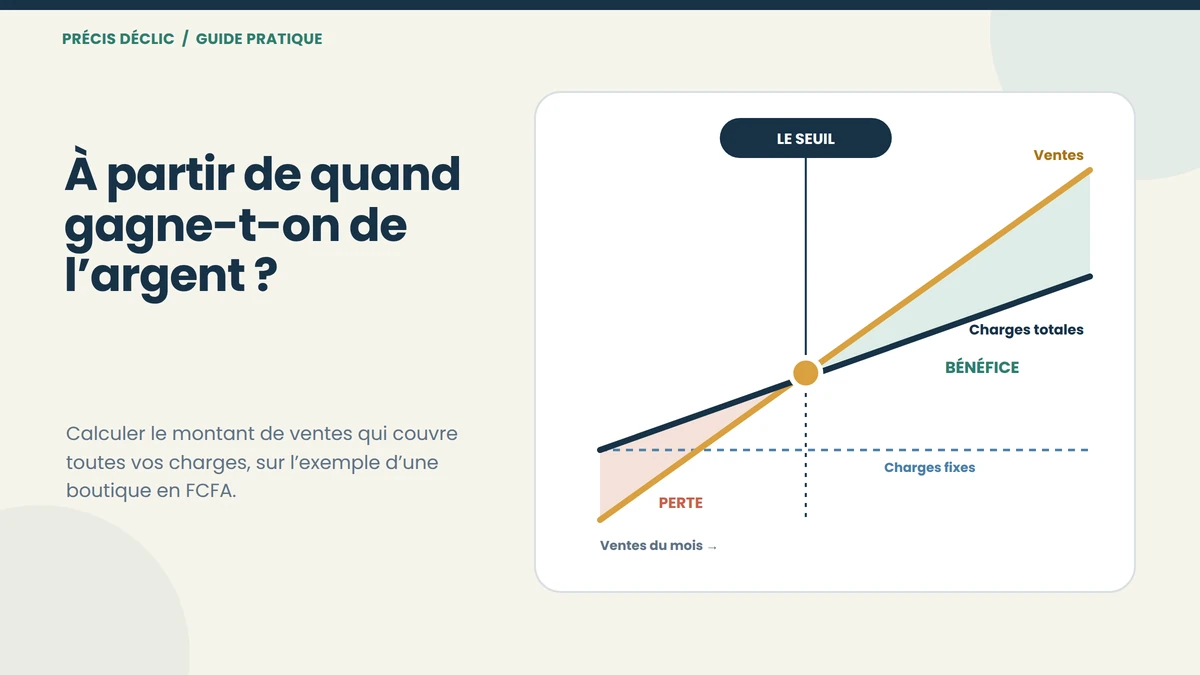
Gardez le même modèle chaque mois. La comparaison est plus utile que le chiffre isolé. Pour savoir à partir de quel montant de ventes votre activité couvre ses charges, voyez aussi notre article sur le seuil de rentabilité.
Ce qu’il faut retenir
Le compte de résultat met en face les ventes et les charges d’une période pour dire si l’activité gagne de l’argent. Lisez-le de haut en bas : ventes, marge brute, charges, résultat. Il complète la trésorerie, il ne la remplace pas.
Pour aller plus loin
- Bpifrance Création, Le compte de résultat d’un projet de création d’entreprise, encyclopédie, juin 2025