Je vends beaucoup mais je n’ai jamais d’argent : bénéfice et trésorerie, la différence
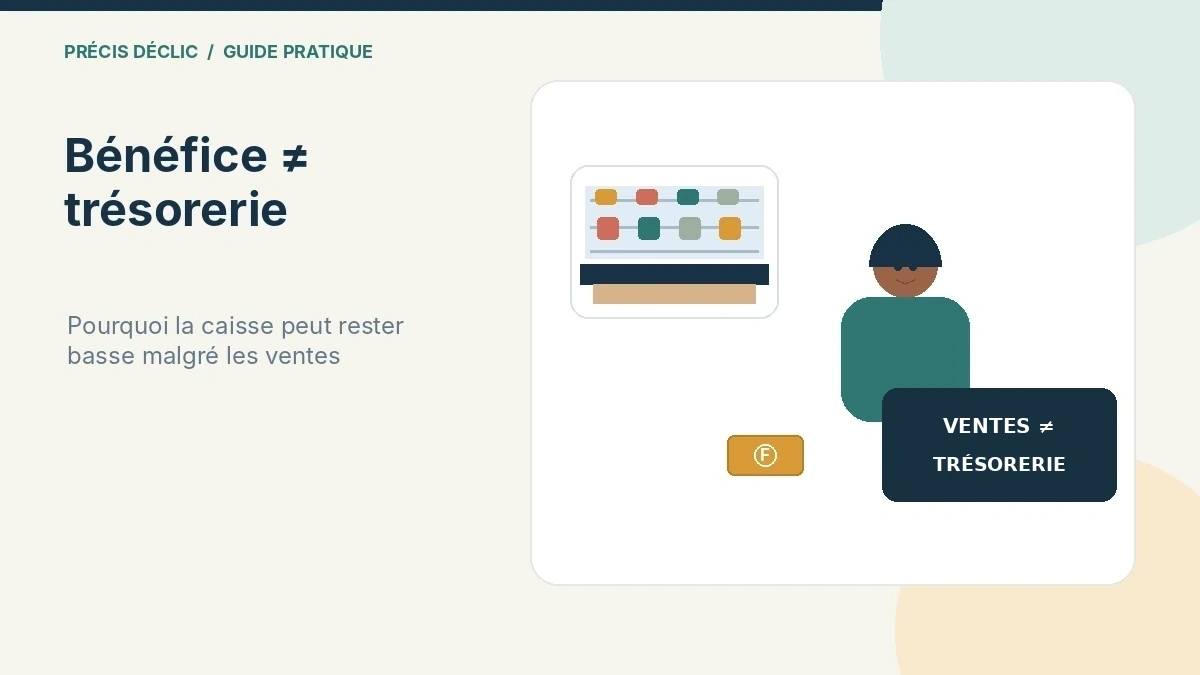
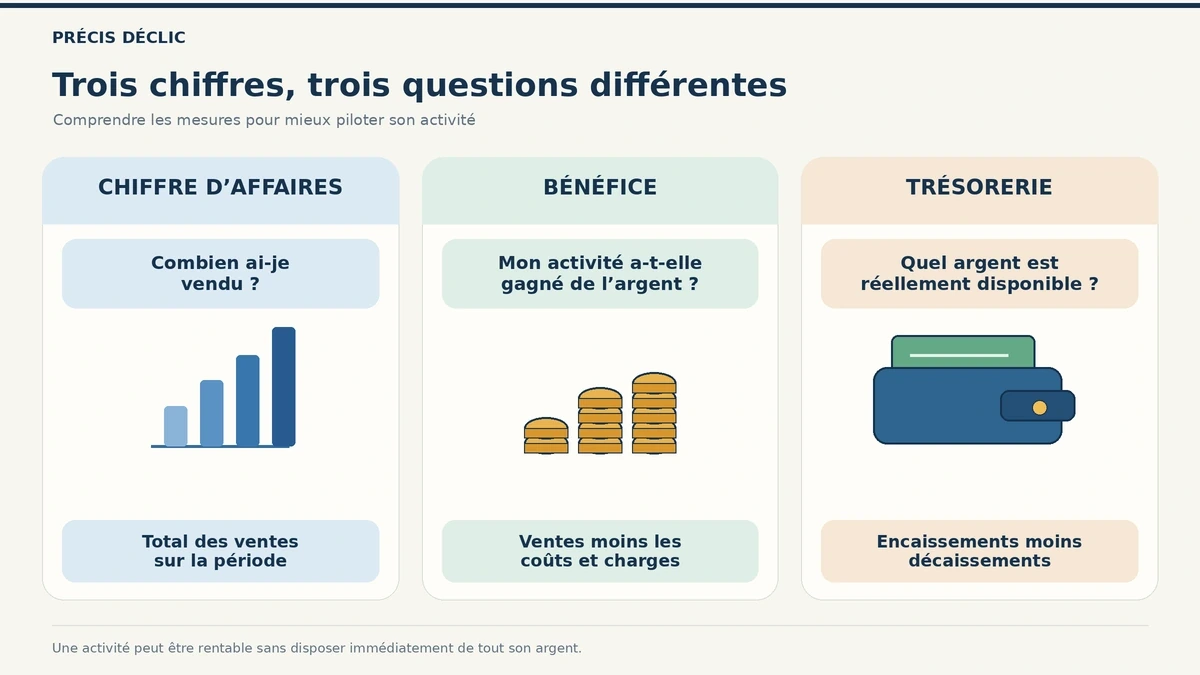
Vendre beaucoup ne signifie pas nécessairement disposer de suffisamment d’argent. Une partie des ressources peut être immobilisée dans le stock, encore due par les clients, ou absorbée par des remboursements et des retraits personnels. Le chiffre d’affaires dit ce que vous avez vendu, le bénéfice dit si l’activité gagne de l’argent, la trésorerie dit ce qui est réellement disponible. Ces trois chiffres peuvent s’écarter fortement au cours d’un même mois. Cet article montre, avec des montants en FCFA, comment repérer ce qui explique l’écart dans votre propre activité, puis comment le mesurer.
La réponse courte
Le bénéfice et la trésorerie ne répondent pas à la même question. Le bénéfice mesure ce que l’activité a gagné : les ventes moins tous les coûts qui s’y rattachent. La trésorerie mesure l’argent qui est réellement entré et sorti : caisse, compte bancaire, Mobile Money. En comptabilité d’engagement, une vente à crédit peut contribuer au bénéfice avant que le client ait payé, sans rien apporter à la trésorerie tant que le paiement n’est pas reçu. De même, le coût des marchandises achetées pour le stock est généralement pris en compte dans le résultat au moment où elles sont vendues, alors que l’argent sort au paiement du fournisseur.
Quatre chiffres, quatre questions
| Chiffre | La question qu’il pose | Comment le calculer |
|---|---|---|
| Chiffre d’affaires | Combien ai-je vendu ? | Total des ventes du mois |
| Marge brute | Combien me rapportent mes ventes ? | Ventes − coût d’achat des marchandises vendues |
| Bénéfice | Mon activité gagne-t-elle de l’argent ? | Marge brute − toutes les autres charges (salaires, loyer, énergie, frais, intérêts) |
| Variation de trésorerie | Qu’est-ce que le mois a ajouté à ma caisse ou retiré ? | Encaissements − décaissements |
Les trois premiers décrivent l’activité. Le dernier décrit l’argent. C’est lui qui permet de payer le loyer, les salaires et les fournisseurs.
Un exemple chiffré : le mois d’octobre d’Awa
Awa tient une boutique à Abidjan. C’est le cas d’école du guide FINANCE DÉCLIC, dont les chiffres sont repris ici. En octobre, elle a vendu pour 8 800 000 FCFA. Elle s’attendait à une caisse bien remplie. Voici son mois, ligne par ligne :
| Étape | Calcul | Montant (FCFA) |
|---|---|---|
| Chiffre d’affaires | Ventes du mois | 8 800 000 |
| Achats des marchandises vendues | 74 % des ventes | − 6 512 000 |
| Marge brute | 26 % des ventes | 2 288 000 |
| Charges fixes | Salaires, loyer, énergie, frais | − 1 070 000 |
| Intérêts du crédit | Charge financière | − 70 000 |
| Bénéfice | 13 % des ventes | 1 148 000 |
| Ventes à crédit non encore payées | Hausse du mois | − 60 000 |
| Capital du crédit remboursé | Remboursement, hors intérêts | − 310 000 |
| Variation de trésorerie | + 778 000 |
Sur 100 FCFA vendus, Awa en garde 13 en bénéfice. Sa trésorerie, elle, n’a augmenté que de 778 000 FCFA, soit 370 000 FCFA de moins que son bénéfice (environ 32 %). L’écart s’explique en deux lignes : 60 000 FCFA sont encore chez ses clients, et 310 000 FCFA ont servi à rembourser le capital de son crédit.
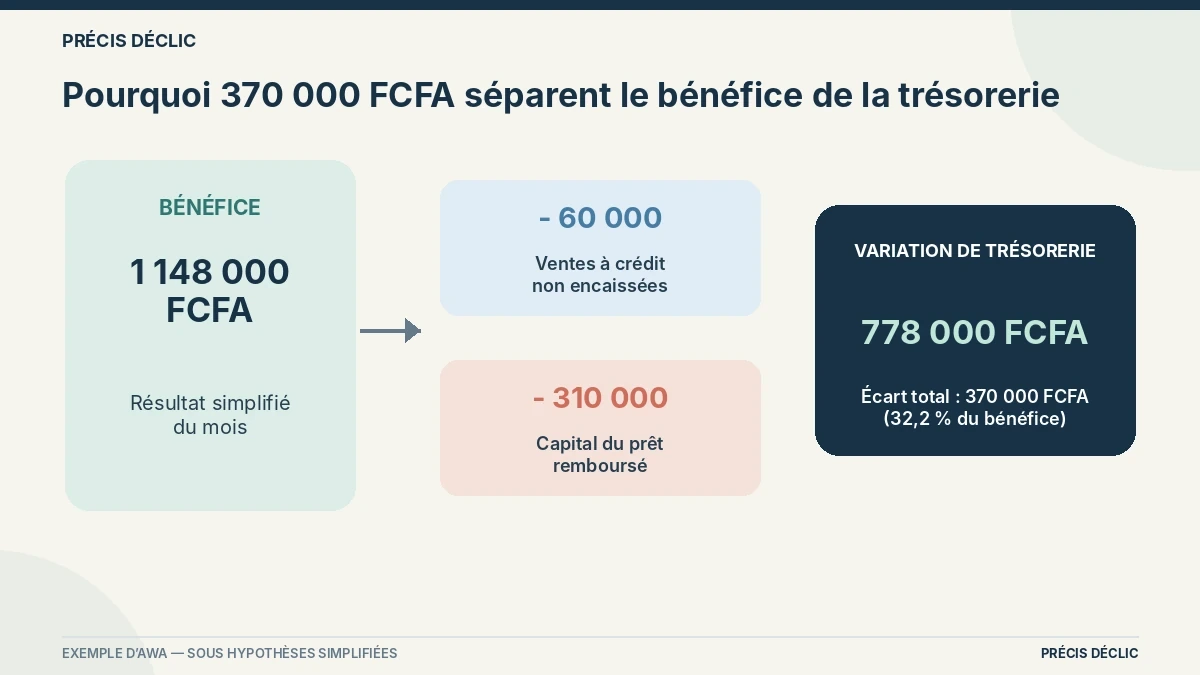
Ce bénéfice est volontairement simplifié : il ne tient compte ni de l’usure du matériel ni de l’impôt.
Pour isoler les deux décalages présentés ici, cet exemple suppose que les marchandises vendues et les autres charges ont été payées au cours du mois, sans variation nette du stock ni des dettes fournisseurs. Il ne tient pas compte d’autres mouvements, comme un nouvel emprunt, un investissement supplémentaire ou un retrait personnel. Dans une situation réelle, ces mouvements peuvent eux aussi expliquer l’écart entre bénéfice et trésorerie.
Où l’argent se bloque ou sort
Plusieurs décalages expliquent la plupart des écarts entre bénéfice et trésorerie, comme le rappellent des cabinets comptables (Hayot Expertise).
Les clients qui paient plus tard. La vente est faite et comptée dans le bénéfice, mais l’argent n’est pas encore là. Plus vous vendez à crédit, plus l’écart grandit.
Le stock. Acheter de la marchandise fait sortir l’argent au moment où vous la payez (tout de suite, si le fournisseur n’accorde pas de délai), alors que son coût n’apparaît dans le bénéfice qu’à la vente. Un stock qui gonfle vide la caisse sans réduire le bénéfice.
Le crédit : capital et intérêts. Il faut séparer trois choses. Recevoir un prêt fait entrer de l’argent, mais ce n’est pas un bénéfice. Rembourser le capital fait sortir de l’argent sans réduire le bénéfice. Les intérêts constituent une charge de la période à laquelle ils se rapportent en comptabilité d’engagement. Ils réduisent le bénéfice sur cette période, tandis que leur effet sur la trésorerie intervient au moment du paiement.
Les achats de matériel. Lorsqu’un équipement est comptabilisé comme une immobilisation, son coût est généralement réparti sur sa durée d’utilisation au moyen des amortissements. Le paiement, lui, peut intervenir en une fois ou selon un échéancier.
Les retraits personnels. Quand la caisse sert aussi de porte-monnaie familial, l’argent sort sans que le bénéfice le montre. Séparer l’argent de l’activité et l’argent du ménage est la première chose à faire pour lire ses chiffres.
Pour ne plus confondre, voici où se range chaque événement courant. Le tableau présente le mécanisme simplifié en comptabilité d’engagement ; les effets de trésorerie interviennent au moment des encaissements et des paiements effectifs.
| Événement | Effet sur le bénéfice | Effet sur la trésorerie |
|---|---|---|
| Vente à crédit | Compte tout de suite | Rien tant que le client n’a pas payé |
| Paiement d’un client | Aucun (la vente était déjà comptée) | Entrée d’argent |
| Achat de marchandises à stocker | Aucun tant qu’elles ne sont pas vendues | Sortie d’argent au paiement, immédiate si le fournisseur n’accorde pas de délai |
| Crédit reçu | Aucun | Entrée d’argent |
| Remboursement du capital du crédit | Aucun | Sortie d’argent |
| Intérêts du crédit | Charge de la période | Sortie d’argent au paiement |
| Achat de matériel immobilisé | Réparti sur plusieurs années (amortissement) | Sortie d’argent au paiement, en une fois ou par échéances |
| Retrait personnel dans la caisse | Aucun | Sortie d’argent |
Et si Awa renouvelle aussi son stock ?
Voici un exemple illustratif, qui ne figure pas dans le guide. Imaginons qu’Awa achète en plus 400 000 FCFA de marchandises pour le mois suivant et les paie en octobre. Son bénéfice d’octobre ne change pas : 1 148 000 FCFA. En revanche, la sortie de ces 400 000 FCFA fait tomber la variation de sa trésorerie à 378 000 FCFA (778 000 − 400 000). L’activité reste bénéficiaire, mais la trésorerie progresse beaucoup moins.
Quand l’écart revient chaque mois
Un écart ponctuel n’est pas nécessairement inquiétant, mais il faut vérifier que la trésorerie disponible suffit à couvrir les échéances à venir. Si l’écart se répète, votre activité peut avoir besoin d’un financement permanent pour fonctionner : acheter le stock avant de vendre, attendre les paiements des clients tout en payant déjà les fournisseurs et les salaires. Bpifrance Création appelle cela le besoin en fonds de roulement (BFR), « l’argent dont l’entreprise a besoin en permanence pour financer son exploitation » (Bpifrance Création, 2025). Il se calcule à partir de trois éléments : les stocks, les créances clients, et les dettes fournisseurs qui, elles, le réduisent (Bpifrance Création, 2025). Lorsque l’activité grandit, ce besoin peut augmenter, notamment si les stocks et les créances clients progressent plus vite que les dettes fournisseurs. Une activité peut ainsi manquer de liquidités au moment même où ses ventes progressent.
Trois leviers permettent d’agir : encaisser plus vite (acompte, délais plus courts, relances), réduire le stock immobilisé et négocier de meilleurs délais avec les fournisseurs. Chacun demande de savoir d’abord quel poste crée l’écart, ce que le diagnostic ci-dessous permet de faire.
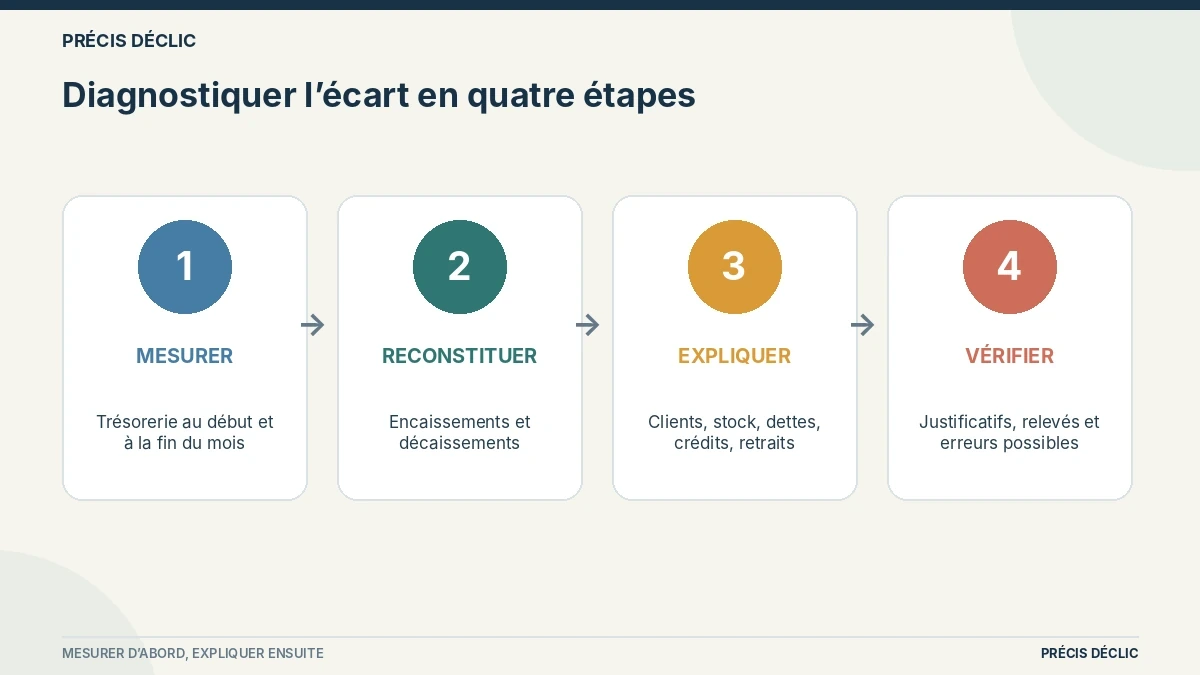
Faire le diagnostic de votre mois en 4 étapes
- Notez vos ventes du mois. C’est votre chiffre d’affaires.
- Retirez le coût d’achat des marchandises vendues. Vous obtenez votre marge brute.
- Retirez toutes les autres charges, intérêts compris. Vous obtenez votre bénéfice simplifié.
- Vérifiez les mouvements réels d’argent. Comparez le total de votre caisse, de vos comptes bancaires et de votre Mobile Money au début et à la fin du mois. La différence donne la variation réelle de votre trésorerie. Expliquez ensuite cette variation en examinant les encaissements et décaissements : règlements des clients, achats payés, charges réglées, évolution du stock et des dettes fournisseurs, remboursements de crédit, achats de matériel, nouveaux emprunts et retraits personnels.
Vous pouvez alors comparer cette variation réelle à votre bénéfice. Le guide FINANCE DÉCLIC propose un repère pratique : si l’écart entre le bénéfice et la variation de trésorerie dépasse le tiers du bénéfice, cherchez-le d’abord dans les ventes à crédit et dans le stock. Ce n’est pas une norme comptable, seulement une façon de savoir par où commencer.
Si un écart reste inexpliqué après ces quatre étapes, il peut venir d’une dépense non notée ou d’une erreur de caisse. Vérifiez alors vos justificatifs et vos relevés.
Erreurs fréquentes et limites
1. Juger un mois sur son chiffre d’affaires. Un mois record peut être un mois sans bénéfice si les marges ont baissé.
2. Compter le remboursement du capital comme une charge. Votre bénéfice paraît alors plus faible qu’il n’est. L’inverse est aussi faux : ce remboursement doit bien figurer dans votre trésorerie.
3. Croire qu’un bénéfice, c’est de l’argent disponible. Il peut être bloqué chez vos clients ou dans votre stock.
Une limite à connaître : le traitement décrit ici suppose une comptabilité d’engagement. En comptabilité d’engagement, le résultat tient compte des produits et des charges rattachés à l’activité, tandis que la trésorerie dépend des encaissements et des décaissements (Dougs, 2025). Le traitement applicable dépend toutefois du système comptable de l’entreprise, notamment pour certaines petites entités relevant du système minimal de trésorerie prévu par l’OHADA. En cas de doute sur le système dont relève votre activité, demandez-le à votre comptable.
Votre prochaine action
Ce soir, refaites la cascade de votre dernier mois avec vos propres chiffres, en suivant les quatre étapes. Écrivez l’écart entre votre bénéfice et la variation de votre trésorerie, puis expliquez-le ligne par ligne. Cet exercice montre souvent, pour la première fois, où part réellement l’argent.
Ce qu’il faut retenir
Un mois peut être très bon en ventes et en bénéfice, et pourtant laisser la caisse presque vide : le bénéfice dit si l’activité gagne de l’argent, la trésorerie dit si vous pouvez payer ce qui doit l’être. Pour savoir où se trouve l’écart, regardez d’abord les clients qui n’ont pas payé, le stock, le capital d’un crédit remboursé et les retraits personnels. Pour savoir si ce bénéfice suffit à couvrir vos charges, voyez aussi notre article sur le seuil de rentabilité.
Pour aller plus loin
- Hayot Expertise, Chiffre d’affaires, bénéfice, trésorerie : quelle différence ? (date de publication non visible)
- Dougs, Connaître les différences entre bénéfice et trésorerie, vidéo du 11 décembre 2025
- WikiCréa, Trésorerie, chiffre d’affaires et résultat : quelles différences ?, 2018, mis à jour en 2019
- Bpifrance Création, Le besoin en fonds de roulement (BFR), 30 janvier 2025
- Bpifrance Création, Le besoin en fonds de roulement (BFR), encyclopédie, publié en janvier 2025 (formule et composantes)
- OHADA, Acte uniforme relatif au droit comptable et à l’information financière (AUDCIF), adopté le 26 janvier 2017