Bilan simplifié : lire ce que son entreprise possède et ce qu’elle doit
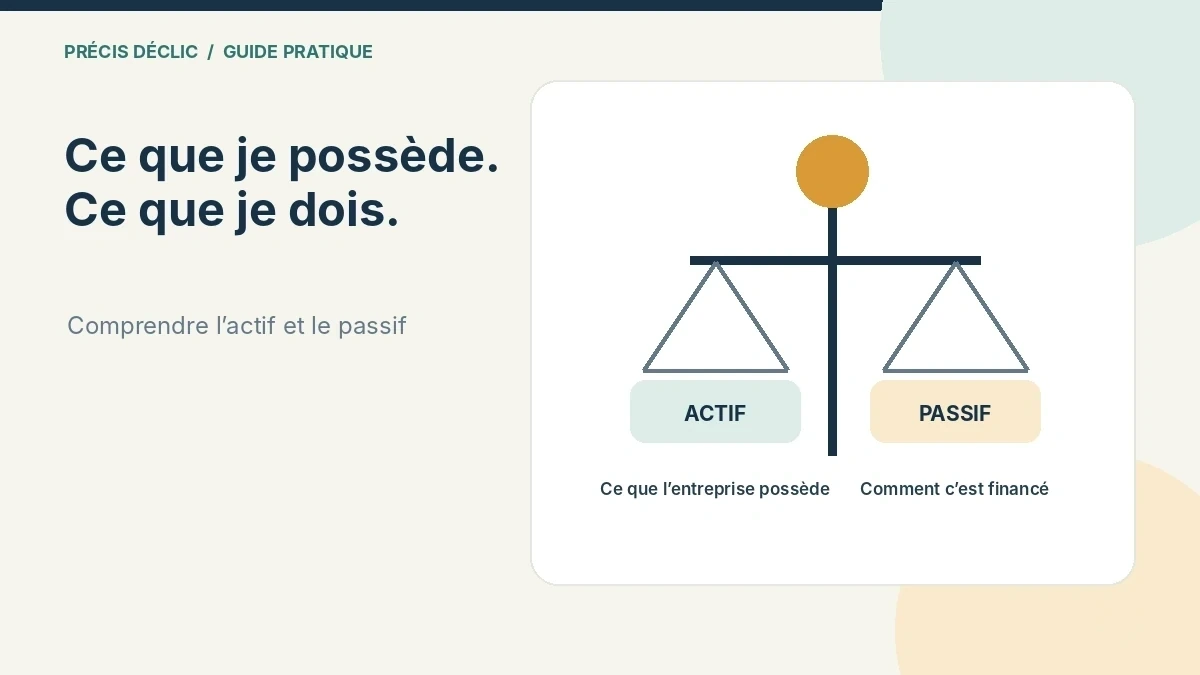
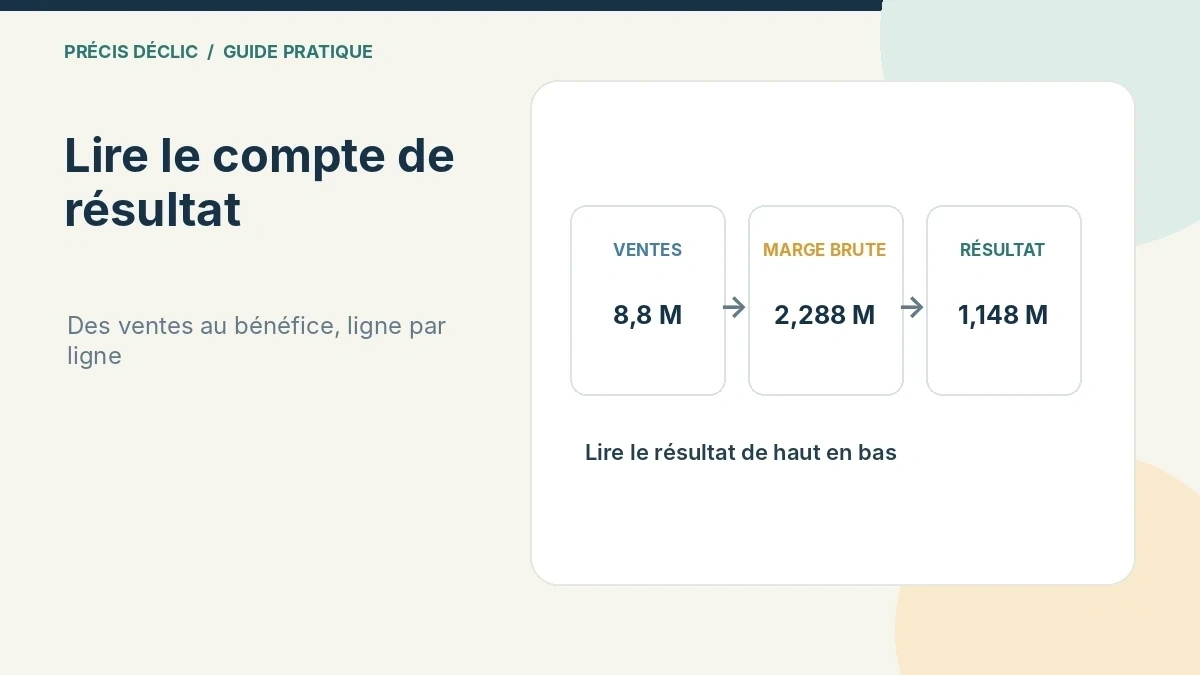
Le compte de résultat dit si l’activité a gagné de l’argent sur une période. Il ne dit pas ce que l’entreprise possède aujourd’hui, ni ce qu’elle doit à d’autres. C’est le rôle du bilan : une photographie, à une date précise, de ce que l’entreprise détient et de la manière dont elle l’a financé. Cet article présente un bilan simplifié, à visée pédagogique, avec un exemple chiffré en FCFA. À la fin, vous saurez lire les deux colonnes, comprendre pourquoi elles s’égalent et repérer ce que le bilan révèle de la solidité d’une activité.
Le bilan en une phrase
Le bilan présente, à une date donnée, deux colonnes :
- l’actif : ce que l’entreprise possède ;
- le passif : d’où vient l’argent qui a permis de le posséder, c’est-à-dire ce qu’elle doit à d’autres (dettes) et ce qui revient à son propriétaire (capitaux propres).
Le glossaire de Bpifrance Création définit le bilan comme un tableau présentant, à un moment donné, la situation de l’entreprise : à l’actif, ce qu’elle possède (équipements, stock, créances, trésorerie), au passif, les sources de financement (apports, dettes) (Bpifrance Création, glossaire « Bilan »). Un site de référence pour les créateurs d’entreprise résume ainsi : l’actif représente ce que l’entreprise possède, et le passif recouvre ses dettes, avec les capitaux propres (capital, réserves, résultat de l’année) (WikiCréa, 12 juillet 2024). Ce même article précise qu’en comptabilité en partie double, le total de l’actif est toujours égal au total du passif.
Les deux colonnes en détail
L’actif, ce que l’entreprise possède. On le range en deux familles :
- les biens qui servent durablement : matériel, véhicule, équipements, aménagements ;
- les éléments qui tournent : stock, sommes que les clients vous doivent encore, argent en caisse, en banque ou sur un portefeuille mobile.
Le passif, comment cela a été financé.
- les capitaux propres : l’argent apporté par le propriétaire, plus les bénéfices laissés dans l’activité ;
- les dettes : crédits en cours, sommes dues aux fournisseurs, autres montants à payer.
L’égalité s’explique simplement. Tout ce que l’entreprise possède a été financé, soit par son propriétaire, soit par des tiers. Le total des biens est donc égal au total des financements.
Un exemple : une boutique à un instant donné
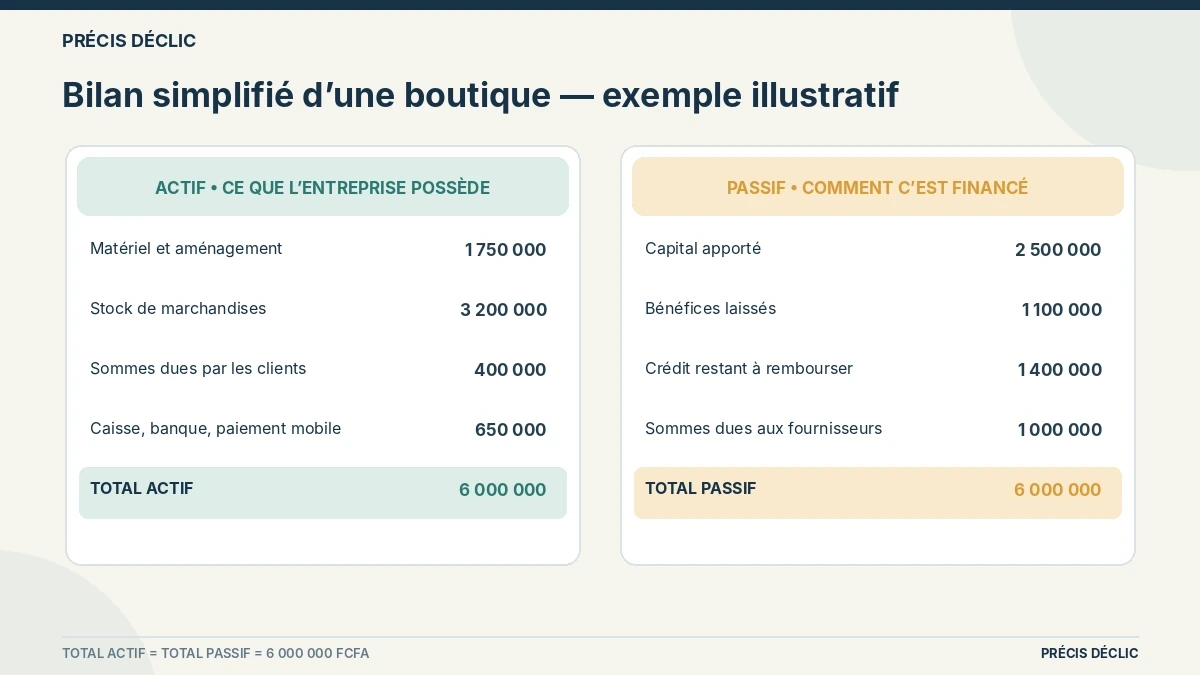
Voici un exemple illustratif (chiffres inventés, sans lien avec un cas réel), pour une boutique à la fin d’un mois. Tous les montants sont en FCFA.
| ACTIF (ce qu’elle possède) | Montant | PASSIF (comment c’est financé) | Montant |
|---|---|---|---|
| Matériel et aménagement (valeur comptable nette) | 1 750 000 | Capital apporté par le propriétaire | 2 500 000 |
| Stock de marchandises | 3 200 000 | Bénéfices laissés dans l’activité | 1 100 000 |
| Sommes dues par les clients | 400 000 | Crédit restant à rembourser (capital) | 1 400 000 |
| Caisse, banque et paiement mobile | 650 000 | Sommes dues aux fournisseurs | 1 000 000 |
| Total actif | 6 000 000 | Total passif | 6 000 000 |
Vérification : 1 750 000 + 3 200 000 + 400 000 + 650 000 = 6 000 000, et 2 500 000 + 1 100 000 + 1 400 000 + 1 000 000 = 6 000 000.
Ce que ce bilan nous apprend
Ce qui revient au propriétaire. Les capitaux propres s’élèvent à 3 600 000 FCFA (2 500 000 + 1 100 000). C’est ce qui reste au propriétaire si l’on soustrait toutes les dettes de tout ce que l’entreprise possède : 6 000 000 − (1 400 000 + 1 000 000) = 3 600 000.
Les dettes. Elles pèsent 2 400 000 FCFA (1 400 000 + 1 000 000), soit 40 % du total du bilan (2 400 000 ÷ 6 000 000). Ce ratio donne une première idée du degré de dépendance à des financements extérieurs.
Ce qui est immobilisé. Le stock et les créances clients représentent 3 600 000 FCFA, soit 60 % du total. Cet argent travaille dans l’activité : il n’est pas disponible tant que le stock n’est pas vendu et que les clients n’ont pas payé.
Ce qui est disponible tout de suite. 650 000 FCFA, alors que 1 000 000 FCFA sont dus aux fournisseurs. Si ces dettes arrivaient à échéance en même temps, la caisse ne suffirait pas. Un bilan ne dit pas quand les dettes sont dues : c’est une information à ajouter par ailleurs. Mais il montre déjà ce qu’il faut surveiller.
Deux proportions à lire avec prudence. Les capitaux propres représentent 60 % du total du bilan (3 600 000 ÷ 6 000 000) et les dettes 40 %. Ces proportions décrivent cette boutique à cette date : elles ne constituent pas des seuils universels de bonne santé financière. Le niveau d’endettement acceptable dépend du secteur, de la durée des dettes et de la capacité à les rembourser.
Quelques contrôles avant de se fier à son bilan
Un bilan n’a de valeur que si chaque ligne repose sur une vérification.
- Une seule date pour tout. Caisse, stock, dettes : tous les montants doivent correspondre au même jour.
- Un justificatif par ligne. Caisse comptée, relevé du paiement mobile, inventaire du stock, liste des clients qui doivent encore payer, factures de fournisseurs non réglées, tableau de remboursement du crédit.
- Une égalité à vérifier. Si le total de l’actif diffère de celui du passif, une opération manque ou un montant a été mal reporté. Cherchez l’écart avant de continuer.
- Une comparaison avec le bilan précédent. Repérez les lignes qui ont le plus bougé et demandez-vous pourquoi : stock en hausse, dettes fournisseurs en hausse, caisse en baisse.
- Une échéance pour chaque dette. Le bilan ne dit pas quand les dettes sont dues. Ajoutez une colonne à côté : date d’échéance de chaque facture de fournisseur et de chaque remboursement de crédit. Vous verrez ainsi si la caisse peut les couvrir.
- Une valeur comptable à la date du bilan pour le matériel. Retenez sa valeur à cette date, en tenant compte de l’usure (amortissements) et des dépréciations qui s’appliquent à votre situation. Cette valeur n’est pas forcément égale au prix auquel vous pourriez le revendre : votre comptable vous indique la méthode applicable.
Comment le bilan bouge
Chaque opération modifie le bilan, sans casser l’égalité :
| Opération | Effet à l’actif | Effet au passif |
|---|---|---|
| Achat de marchandises à crédit pour 300 000 | Stock + 300 000 | Dettes fournisseurs + 300 000 |
| Un client règle 100 000 | Caisse + 100 000 ; créances clients − 100 000 | Aucun |
| Remboursement de 200 000 de capital d’un crédit | Caisse − 200 000 | Crédit − 200 000 |
| Le propriétaire retire 80 000 pour son usage personnel | Caisse − 80 000 | Capitaux propres − 80 000 |
Le dernier exemple est instructif. Un retrait personnel n’est pas une dépense de l’activité, mais il réduit ce qui revient au propriétaire. À l’inverse, le remboursement du capital d’un crédit n’a pas d’effet sur le résultat : il diminue seulement la caisse et la dette.
Bilan et compte de résultat : deux regards complémentaires
| Compte de résultat | Bilan | |
|---|---|---|
| Question | L’activité a-t-elle gagné de l’argent sur la période ? | Que possède l’entreprise, que doit-elle, à cette date ? |
| Nature | Un film sur une période | Une photo à une date |
Le bénéfice de l’année vient augmenter les capitaux propres, si le propriétaire ne le retire pas. C’est ainsi que les deux documents se rejoignent.
Une limite à garder en tête
Le bilan présenté ici est un outil de lecture pédagogique, pas un modèle comptable officiel valable de la même manière dans toute la zone OHADA. La présentation, l’évaluation des biens (le matériel, par exemple, perd de la valeur avec le temps) et les obligations de tenue de comptes dépendent du système comptable applicable à votre entreprise. Demandez à votre comptable quel système s’applique à vous, et quels documents vous devez établir.
Erreurs fréquentes
Confondre bilan et compte de résultat. L’un décrit un état à une date, l’autre une performance sur une période.
Oublier les dettes non évidentes. Factures de fournisseurs en attente, salaires à payer ou emprunts auprès de proches doivent apparaître.
Surévaluer le stock. Un stock qui ne se vend pas ne vaut pas son prix d’achat. Un inventaire régulier évite les illusions.
Mélanger patrimoine personnel et patrimoine de l’activité. Le bilan de l’activité ne doit contenir que ce qui lui appartient.
Votre prochaine action
Choisissez une date (la fin du mois dernier, par exemple). Listez en colonne de gauche ce que l’activité possède, en donnant à chaque élément une valeur honnête. Listez à droite les dettes, puis calculez les capitaux propres par différence. Si ce chiffre vous surprend, regardez quelle ligne l’explique.
Ce qu’il faut retenir
Le bilan répond à deux questions : que possède l’entreprise, et qui a financé ce qu’elle possède ? Ses deux colonnes sont toujours égales. Lu avec le compte de résultat, il montre la solidité d’une activité : ce qui reste au propriétaire, le poids des dettes et la part de l’argent immobilisée dans le stock et chez les clients.
Pour aller plus loin
- Bpifrance Création, Bilan, glossaire, consulté le 11 octobre 2026
- WikiCréa, L’actif et le passif en comptabilité : définitions, 12 juillet 2024